Blog

Verkaufsautomaten mieten oder kaufen? Mietkaufen!

Hände beim Tippen auf einem Taschenrechner und Schreiben mit einem Stift auf Papier

Mietkauf als alternative zum Leasing

Bei vielen, die überlegen, einen Verkaufsautomaten aufzustellen, scheitert es erstmal an den Kosten. Klar - wer gibt schon “einfach mal so” ein paar Tausend Euro aus? Gerade bei kleineren Betrieben oder Hobby-Vermarkter*innen will eine solche Investition gut überlegt sein. Denn selbst wenn sich die Anschaffungskosten in den meisten Fällen relativ schnell amortisieren, sollte man dennoch eine gewisse Zeit dafür einplanen. Aber das ist kein Grund, auf den Automaten zu verzichten! Mietkauf ist die Lösung, sich einen Verkaufsautomaten zu kaufen, ohne die ganze Summe gleich vorab zu begleichen. Stattdessen erwerben sie den Automaten nach und nach auf Raten. Die monatlichen Kosten sind gut planbar und am Ende gehört der Automat trotzdem Ihnen. Und wo ist der Haken? Den gibt's nicht wirklich. Lesen Sie alles, was Sie zum Mietkauf wissen müssen.

Mietkauf – was ist das eigentlich?

Während die meisten von Leasing schon etwas gehört haben, ist der Mietkauf noch weniger weit in den Köpfen verbreitet. Der Begriff sagt es schon: Der Mietkauf ist eine Kombination aus mieten und kaufen. Zuerst zahlen Sie über einen vorab vereinbarten Zeitraum eine feste monatliche Miete. Währenddessen nutzen Sie den Automaten bereits. Ist die Vertragslaufzeit um, wird manchmal noch eine Schlussrate fällig. Damit geht der Verkaufsautomat automatisch in Ihren Besitz über. Sie haben Ihren Verkaufsautomaten also auf Raten gekauft.

Leicht zu verwechseln: Leasing als Alternative

Leasing funktioniert ganz ähnlich wie der Mietkauf. Auch wenn Sie einen Automaten leasen, zahlen Sie über einen vertraglich festgelegten Zeitraum einen monatlichen Betrag. Der erste große Unterschied ist aber, dass Ihnen der Verkaufsautomat nach dem Ende der Laufzeit nicht automatisch gehört. Stattdessen haben Sie drei Möglichkeiten: Sie können den Vertrag verlängern (und den Automaten damit weiternutzen), Sie können den Automaten zurückgeben und gegebenenfalls ein neues Gerät leasen oder Sie kaufen Ihren Automaten aus dem Leasing raus. Im letzten Fall werden die Zahlungen während des Leasings üblicherweise angerechnet. Sie zahlen also nur die noch offene Differenz zum regulären Kaufpreis. Der zweite Unterschied ist steuerlicher Natur: Während die monatliche Leasingrate als Betriebsausgabe von der Steuer absetzbar ist, zählt der Automat beim Mietkauf als Anlagevermögen. Die Miete ist dadurch zwar keine Betriebsausgabe, Sie können den Verkaufsautomaten aber stattdessen abschreiben.

Leasing Mietkauf
  • Der Verkaufsautomat bleibt Eigentum des Leasinggebers.
  • Der Verkaufsautomat bleibt in der Bilanz des Leasinggebers.
  • Die Raten zählen als Betriebsausgabe.
  • Laufzeit: meist 24-60 Monate

  • Der Verkaufsautomat gehört nach der letzten Rate Ihnen.
  • Der Verkaufsautomat taucht ab Tag eins in Ihrer Bilanz auf.
  • Die Zinsen zählen als Betriebsausgabe, der Automat kann abgeschrieben werden.
  • Laufzeit: meist 24-60 Monate (vereinzelt auch ab 12 Monaten möglich)

Der Mietkauf ist vergleichbar mit einem Kauf auf Raten.

Eine Hand bedient einen Taschenrechner, während die andere Hand einen Stift über Papier hält
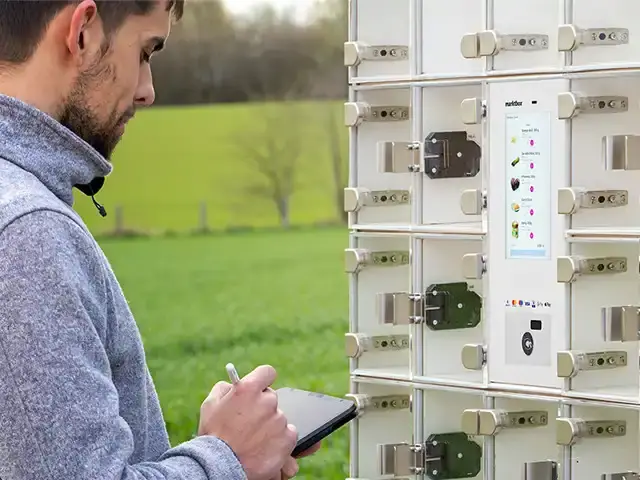
Mann bedient ein Tablet vor einer marktbox mit Touchscreen und digitalen Fächern in grüner Umgebung

Das spricht für den Mietkauf

Für alle, die sich fragen, wie Sie einen Verkaufsautomaten finanzieren sollen, ist Mietkauf eine großartige Chance. Sie erwerben Eigentum und bleiben dabei vollständig liquide. Denn Sie müssen weder Ihr Kapital angreifen noch einen Kredit bei der Bank abschließen. Stattdessen verteilen sich die Kosten für die Anschaffung auf feste monatliche Raten. So bleibt genug Geld für andere Investitionen übrig. Und idealerweise generiert der Automat monatlich genug Cashflow, um sich selbst zu finanzieren. Er gehört dabei von Anfang an Ihrem Unternehmen. Steuerlich wird er deshalb genauso behandelt, als hätten Sie ihn direkt gekauft. Das bedeutet: Sie können den Automaten ganz normal über mehrere Jahre abschreiben.

Ein weiterer Vorteil: Die monatlichen Kosten sind von Anfang an bekannt und lassen sich gut einplanen. Und wenn der Automat erst einmal läuft, decken die Einnahmen meist die Rate. Läuft der erste Standort gut, wird auch ein zweiter oder dritter Automat deutlich leichter finanzierbar. So können Sie Schritt für Schritt wachsen, ohne jedes Mal erst eine große Summe investieren zu müssen.

Voraussetzungen für den Mietkauf

Der Mietkauf wird meist nicht direkt vom Hersteller, sondern von einem Finanzunternehmen abgewickelt. Bei marktbox arbeiten wir dafür mit Mercator-Leasing zusammen. Diese Firma prüft, ob Sie kreditwürdig sind und damit für den Mietkauf infrage kommen.
Die Voraussetzungen dafür sind,

  • dass keine negativen Einträge bei der Schufa oder in der Creditreform vorliegen
  • und ihr Unternehmen seit mindestens zwei Jahren am Markt ist.

Sie interessieren sich für den Mietkauf? Wenden Sie sich gerne direkt an uns. Wir klären genau, welche Unterlagen Sie brauchen und wie es weitergeht. Hat Mercator-Leasing Ihre Bonität erfolgreich geprüft, schließen Sie den Vertrag ab und wir liefern die marktbox aus. Die Verkäufe können starten!

Das kostet der Mietkauf

Wie hoch die monatliche Rate ausfällt, ist natürlich von Automat zu Automat unterschiedlich. Das hängt ganz davon ab, wie viel der Automat in der Anschaffung kostet. Außerdem entscheidet die Laufzeit darüber, wie viel monatlich fällig wird. Hier gilt: Je länger Sie den Verkaufsautomaten finanzieren, desto geringer wird die Rate.

Für die marktbox mit 36 Fächern, die regulär 7.199 € kosten würde, müssen Sie beispielsweise mit folgenden Raten rechnen:


Laufzeit

Monatliche Rate Leasing

Monatliche Rate Mietkauf
60 Monate 141,75 € 146,90 €
48 Monate 171,93 € 178,55 €
36 Monate 220, 78 € 229,89 €
24 Monate 320,02 € 334,11 €

*Stand: Juni 2026

Das Beste: In beiden Fällen sind die SIM-Karte und der Versand schon inbegriffen. Es kommen also keine Extrakosten oben drauf. Beim Mietkauf fällt am Ende der Laufzeit lediglich eine Schlussrate an, mit der die marktbox offiziell in Ihren Besitz übergeht. Beim Leasing entscheiden Sie danach, wie Sie weiterverfahren möchten.

Tipp: Kalkulieren Sie neben der Rate für den Mietkauf auch die laufenden Betriebskosten mit ein. Im Falle der marktbox sind diese dank des geringen Stromverbrauchs vergleichsweise niedrig. Dennoch fallen für Strom, gegebenenfalls Stellplatzmiete, Versicherung und Gebühren für den Zahlungsverkehr monatlich Kosten an.

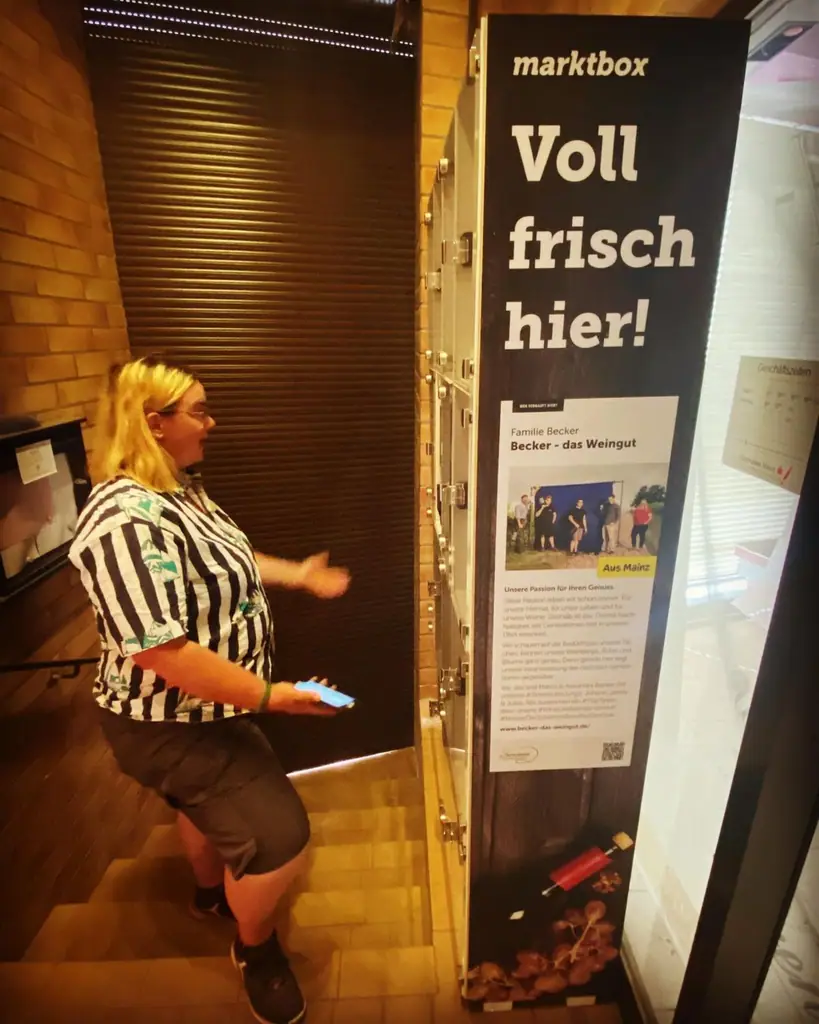
Nutzerin bedient einen marktbox-Verkaufsautomaten mit der Aufschrift Voll frisch hier über ihr Smartphone
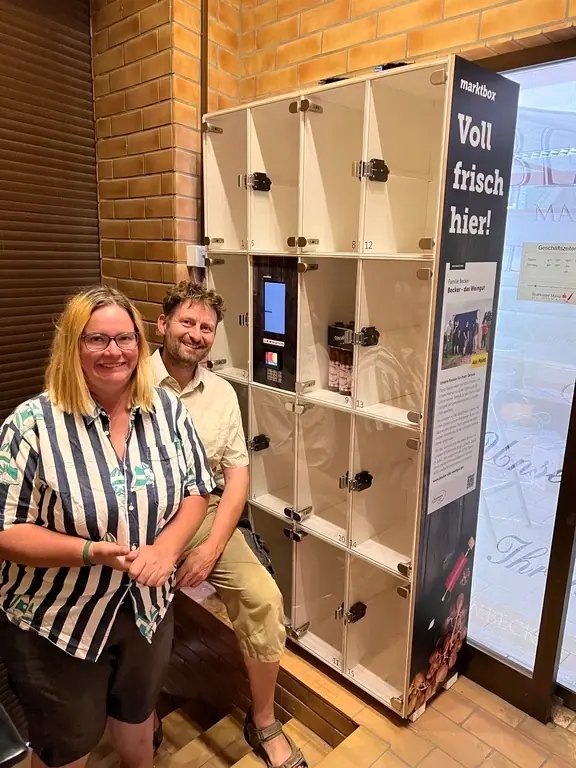
Zwei Personen präsentieren einen marktbox-Verkaufsautomaten mit digitalen Schließfächern und Display

Für alle, die sich fragen, wie Sie einen Verkaufsautomaten finanzieren sollen, ist Mietkauf eine großartige Chance. Sie erwerben Eigentum und bleiben dabei vollständig liquide.

Jetzt kaufen, später zahlen

Der Mietkauf ist die richtige Wahl für alle, die sicher wissen, dass Sie einen Automaten kaufen möchten, aber nicht den ganzen Preis auf einmal bezahlen möchten. Sie nutzen Ihren Verkaufsautomaten von Anfang an, als wäre es Ihr eigener, und zahlen ihn Monat für Monat ab. Sie wissen noch gar nicht so genau, wie es nach der Laufzeit weitergeht? Wenn Sie maximal flexibel bleiben wollen, sollten Sie sich eher fürs Leasing entscheiden. Ob Mietkauf oder Leasing: Beides ist eine super Chance, ohne große Anfangsinvestition mit Automaten zu verkaufen.


Häufige Fragen zum Mietkauf

Was ist der Unterschied zwischen Mietkauf und Leasing eines Verkaufsautomaten?

Beim Mietkauf gehört Ihnen der Verkaufsautomat nach der letzten Rate automatisch. Beim Leasing entscheiden Sie erst am Ende der Laufzeit, ob Sie den Automaten zurückgeben, weiter nutzen oder kaufen möchten. Wer den Automaten langfristig besitzen möchte, fährt mit Mietkauf oft besser. Steuerlich gilt die Leasingrate als Betriebsausgabe, beim Mietkauf können die Gesamtkosten des Automaten als Anlagevermögen abgeschrieben werden.

Lohnt sich Mietkauf für einen Verkaufsautomaten?

Ja, besonders wenn Sie den Automaten dauerhaft nutzen möchten. Sie müssen nicht mehrere Tausend Euro auf einmal investieren, zahlen stattdessen feste monatliche Raten und bauen gleichzeitig Eigentum auf. Nach der letzten Rate gehört Ihnen der Automat.

Welche Voraussetzungen muss ich für einen Mietkauf erfüllen?

In der Regel prüft das Finanzierungsunternehmen, das den Mietkauf abwickelt, Ihre Bonität. Häufig wird vorausgesetzt, dass keine negativen Schufa- oder Creditreform-Einträge vorliegen und Ihr Unternehmen bereits seit mindestens zwei Jahren besteht.

Kann ich einen Verkaufsautomaten finanzieren, ohne einen Bankkredit aufzunehmen?

Ja, das geht über einen Mietkauf oder Leasing. Sie verteilen die Anschaffungskosten auf monatliche Raten und benötigen keinen klassischen Investitionskredit bei der Bank.

H4: Was kostet ein Verkaufsautomat im Mietkauf pro Monat?

Die monatliche Rate hängt vom Kaufpreis des Automaten und der Laufzeit ab. Grundsätzlich gilt: Je länger die Laufzeit, desto niedriger die monatliche Rate. Zusätzlich sollten Sie laufende Kosten wie Strom, Versicherung oder Gebühren für Kartenzahlungen einplanen.